Luckygans · Welkomstbonuswelkomstpakket tot € 4.000 + 425 gratis spins
Beoordelingen (3,187)
5.0Cijfer
Belgische casinogids
 Beste casino's beschikbaar – BelgiëBijgewerkt op 20 november 2026
Luckygans · Welkomstbonuswelkomstpakket tot € 4.000 + 425 gratis spins
Beoordelingen (3,187)
5.0Cijfer
Kansspelbelasting hangt af van gewest, product, rol en omstandigheden. Deze pagina geeft alleen een bron- en scenariomatrix en geen persoonlijk belastingadvies of universeel tarief.
Actualiteit: Controleer veranderlijke details opnieuw vóór gebruik.
Direct antwoord
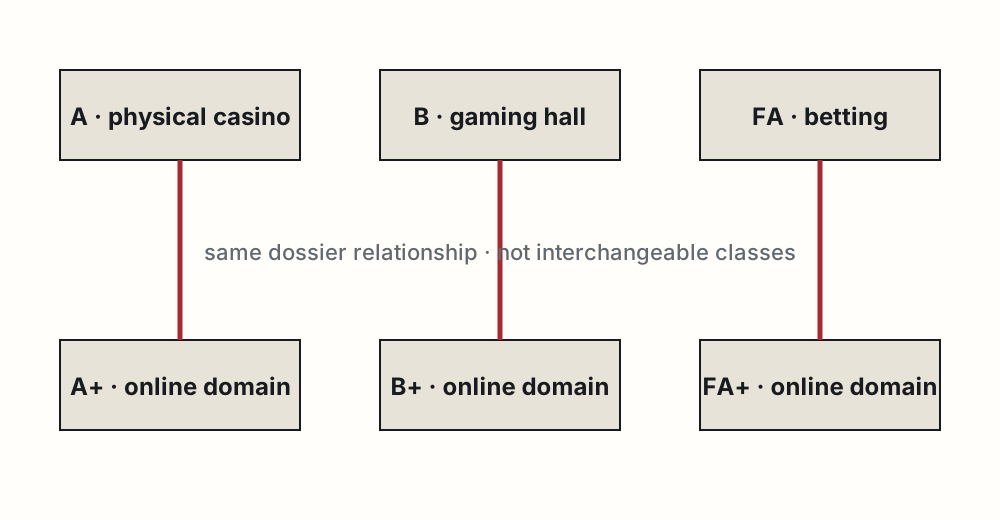
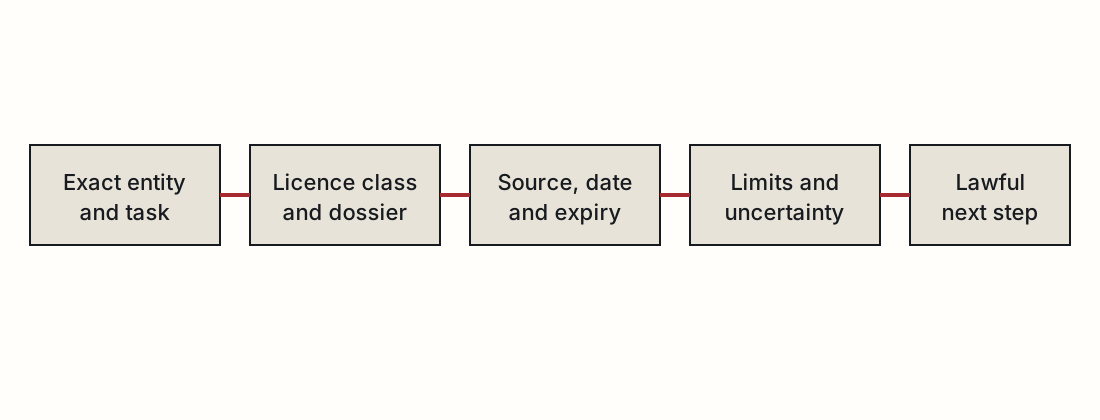
Voor gambling tax in belgium geldt één hoofdregel: controleer eerst de relevante Belgische licentie, de gekoppelde entiteit en de geldigheidsdatum. Marketingtaal, een .be-domein of een professioneel ontwerp bewijzen op zichzelf niets.
Controleer bij de bron welke regels op uw situatie van toepassing zijn. Ontbrekende gegevens worden niet geschat.
Gebruik de uitleg voor een eerste vergelijking en controleer bedragen, openingstijden en voorwaarden altijd bij de actuele officiële of directe bron. Voor parkeren, vervoer en bezoekinformatie aan de Vlaamse kust verwijzen we naar de regionale gids.
Onderbouwde uitleg
Kansspelbelasting hangt af van gewest, product, rol en omstandigheden. Deze pagina geeft alleen een bron- en scenariomatrix en geen persoonlijk belastingadvies of universeel tarief.
Een operatorheffing en de fiscale positie van een speler zijn niet hetzelfde.
Deze controlelijst is redactionele beslissingsondersteuning. Ze vervangt geen individuele juridische, financiële of medische raad en is geen aansporing om te spelen.
Praktische controle
Gebruik het actuele officiële register voor vergunningen en de directe website van het betrokken casino, vervoerder of overheidsdienst voor praktische details. Controleer of naam, categorie en geldigheidsdatum overeenkomen.
Ontbrekende openingstijden, kosten of voorwaarden zijn geen nulwaarden en geen belofte. Controleer de betrokken bron voordat u geld overmaakt of een bezoek plant. Een oudere vermelding kan nog online staan nadat een regeling is veranderd.
Een veelvoorkomende misvatting: Een operatorheffing en de fiscale positie van een speler zijn niet hetzelfde.
Noteer bij een vraag of klacht de exacte aanbieder, het domein, de datum en de betreffende transactie of regel. Bewaar de toepasselijke voorwaarden en uw communicatie. Deel geen wachtwoorden of volledige betaalgegevens in een openbaar bericht.
| Controle | Toelichting |
|---|---|
| Toepasselijke officiële bron | Bepaal wie belastingplichtig kan zijn: exploitant, organisator of andere partij. |
| Exacte entiteit of productcategorie | Gebruik de bevoegde regionale fiscus en actuele wetgeving. |
| Geldigheids- en controledatum | Vraag een gekwalificeerd adviseur voor individuele aangifte of grensoverschrijdende situatie. |
| Onzekerheid en bevoegde vervolgstap | Bepaal wie belastingplichtig kan zijn: exploitant, organisator of andere partij. |
Fiscaal besliskader België
België heeft geen enkel eenvoudig percentage dat op iedere speler, exploitant, spelvorm en regio kan worden geplakt. Een correct antwoord begint met de rol van de persoon, het belastbare feit, de bevoegde overheid en de periode. De gewestelijke belasting op de organisatie of exploitatie van bepaalde kansspelen is iets anders dan de federale behandeling van inkomsten van een natuurlijke persoon. Een contractuele inhouding door een platform is opnieuw een derde vraag. Deze pagina geeft daarom een route om de juiste bron te vinden, geen persoonlijke belastingberekening.
| Vraag | Wie/waar | Te verifiëren bewijs | Niet concluderen |
|---|---|---|---|
| Belasting op organisatie of exploitatie | Bevoegd gewest; organisator/exploitant | Spelcategorie, grondslag, periode, tarief, aangifte en officiële gewestbron | Dat de speler hetzelfde tarief verschuldigd is |
| Persoonlijke behandeling van ontvangen winst | Federale inkomstenbelasting; feiten van de ontvanger | Occasioneel of georganiseerd karakter, herkomst, omvang en omstandigheden | Dat elke winst altijd belast of altijd vrijgesteld is |
| Inhouding of kost op een platform | Operatorvoorwaarden en betaalstroom | Exact label, rechtsgrond, begunstigde, valuta en transactiedocument | Dat de inhouding een correcte Belgische belasting is |
| Situatie | Veilige volgende stap | Te toetsen categorie |
|---|---|---|
| Een occasionele speler wint bij een in België vergunde aanbieder | Begin niet bij een generieke internetclaim dat ‘alle winst belastingvrij’ is. Leg inzet, uitbetaling, datum en exploitant vast. Controleer de actuele federale personenbelastinginformatie en vraag bij een materieel of atypisch bedrag persoonlijk advies. | Spelerspositie; geen berekening van de heffing op de exploitant |
| Een speler ontvangt regelmatig geld en organiseert de activiteit als inkomen | Frequentie, organisatie, expertise, financiering en economische context kunnen de kwalificatie veranderen. Een label als hobby is geen bewijs. Laat de concrete feiten beoordelen voordat een aangiftebesluit wordt genomen. | Mogelijk beroeps- of divers inkomen; individuele analyse nodig |
| Een online site houdt een bedrag in of noemt ‘tax’ in de voorwaarden | Vraag welke belasting, welk rechtsgebied en welke contractbepaling bedoeld worden. Een operatorinhouding bewijst niet automatisch een Belgische persoonlijke belastingschuld. | Contract, betaalstroom en fiscaliteit afzonderlijk controleren |
| Een exploitant organiseert kansspelen in Vlaanderen | Raadpleeg de Vlaamse Belastingdienst voor het belastbare feit, tarief, aangifte, betaaltermijn en toepasselijke spelcategorie. Gebruik de versie die gold in de betrokken periode. | Gewestelijke kansspelbelasting voor organisator/exploitant |
| Een exploitant organiseert kansspelen in Wallonië | Gebruik de Waalse fiscale procedure en tarieftabel. Registreer speltype, periode, inzet of bruto-opbrengst volgens de officiële grondslag; kopieer geen Vlaams tarief naar Wallonië. | Waalse aangifte- en betalingsplicht |
| De feiten raken Brussel-Hoofdstad of meerdere gewesten | Bepaal eerst plaats, organisator, vergunning, technische exploitatie en belastbaar feit. Vermijd een automatische regionale keuze op basis van woonplaats van de speler alleen. | Bevoegd gewest en grondslag moeten worden vastgesteld |
| De winst of inzet komt van een buitenlandse of niet-vergunde site | Controleer eerst legaliteit en identiteit van de tegenpartij. Buitenlandse bron, wisselkoers, rekeningrapportage en beroepsmatig karakter kunnen aparte vragen oproepen. Gebruik geen marketing-FAQ als fiscaal bewijs. | Licence-, compliance- en belastingvragen lopen naast elkaar |
| Er is een promotie, bonus, cashback of niet-geldelijke prijs | Bewaar de promotievoorwaarden, waardering, vrijspeelvoorwaarden en transacties. De commerciële naam van het voordeel bepaalt niet vanzelf de juridische of fiscale behandeling. | Feitelijke waarde en voorwaarden eerst vastleggen |
De gewestelijke bevoegdheid betekent dat de officiële aangifteprocedure, terminologie, belastbare grondslag en tariefcontext per gewest moeten worden gecontroleerd. Een samenvattende vergelijking is alleen betrouwbaar wanneer elke rij een spelcategorie, ingangsdatum en primaire bron bevat. Belgium Casino Guide zet daarom geen tijdloos nationaal percentage bovenaan. Wanneer twee bronnen botsen, wint niet automatisch de nieuwste webpagina: eerst wordt vastgesteld of zij hetzelfde gewest, dezelfde periode, dezelfde spelcategorie en dezelfde grondslag beschrijven.
Voor een exploitant is de woonplaats van een individuele speler niet noodzakelijk het beslissende aanknopingspunt. Voor een speler is de locatie van een server evenmin voldoende om zijn persoonlijke behandeling te bepalen. Noteer de volledige feitenketen: aanbieder, licentiehouder, organiserende entiteit, fysieke of digitale plaats van exploitatie, betaalontvanger, speler en betrokken periode. Alleen daarna kan de juiste fiscale vraag worden gesteld.
Niveau één bestaat uit de bevoegde fiscale administratie, gepubliceerde regelgeving en officiële formulieren. Niveau twee omvat officiële toelichtingen en administratieve instructies met datum. Niveau drie bestaat uit vakliteratuur die de primaire bron zichtbaar citeert. Commerciële uitleg zonder vindbare rechtsgrond is alleen een aanwijzing voor verder onderzoek. Iedere overgenomen waarde krijgt regio, categorie, geldigheidsbegin, eventuele einddatum, bron-URL en checked date. Een wijziging wordt als nieuwe rij geregistreerd; de oude waarde blijft in het wijzigingslog zodat historische transacties niet met een nieuw tarief worden herberekend.
Deze synthese beschrijft hoe u de bevoegde bron en het juiste vraagtype identificeert. Zij verklaart niet dat een concreet bedrag belastbaar, vrijgesteld of aftrekbaar is. Neem voor een aangifte, beroepsactiviteit, buitenlandse rekening, nalatenschap of betwisting contact op met de bevoegde administratie of een gekwalificeerde Belgische fiscalist en geef de volledige feiten.
Volgende stap
Bekijk de actuele bronnen, gebruik de licence checker of kies een regio voor lokale details. Belgium Casino Guide is geen casino en geeft geen winstgarantie.
Deze gids bevat als advertentie gemarkeerde Luckygans-plaatsingen en commerciële links. Een vergoeding kan aan de uitgever toekomen. De plaatsing is geen onafhankelijke ranglijst, klantbeoordeling of bewijs van Belgische vergunning. Hulp- en EPIS-pagina’s bevatten geen speelreclame.