Luckygans · Welkomstbonuswelkomstpakket tot € 4.000 + 425 gratis spins
Beoordelingen (3,187)
5.0Cijfer
Guide des casinos belges
 Beste casino's beschikbaar – BelgiëBijgewerkt op 20 november 2026
Luckygans · Welkomstbonuswelkomstpakket tot € 4.000 + 425 gratis spins
Beoordelingen (3,187)
5.0Cijfer
Identifiez exploitant, organisateur ou autre redevable. Utilisez l’administration régionale compétente et le droit actuel. Demandez un conseil qualifié pour un cas individuel.
Actualité: Revérifiez les détails variables avant usage.
Réponse directe
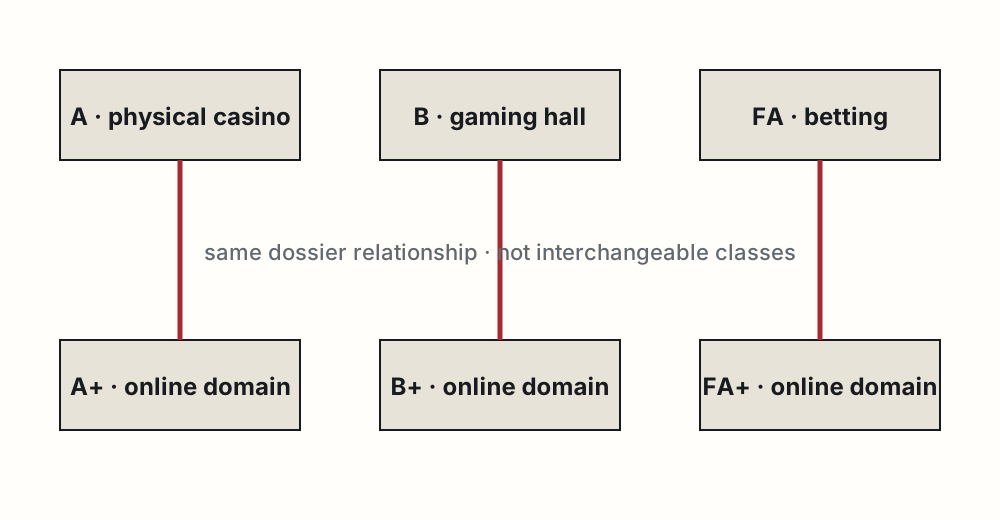
Pour gambling tax in belgium, une règle prime : vérifiez d’abord la licence belge pertinente, l’entité liée et la date de validité. Un discours commercial, un domaine .be ou une présentation professionnelle ne constituent pas une preuve.
Vérifiez auprès de la source quelles règles correspondent à votre situation. Les données manquantes ne sont pas estimées.
Utilisez ces explications pour une première comparaison et vérifiez montants, horaires et conditions auprès de la source officielle ou directe actuelle. Pour le stationnement, les transports et les visites sur la côte flamande, consultez le guide régional.
Explication étayée
Identifiez exploitant, organisateur ou autre redevable. Utilisez l’administration régionale compétente et le droit actuel. Demandez un conseil qualifié pour un cas individuel.
La taxe de l’opérateur et la situation fiscale du joueur diffèrent.
Cette liste est une aide éditoriale à la décision. Elle ne remplace pas un avis juridique, financier ou médical individuel et n’incite pas à jouer.
Vérification pratique
Utilisez le registre officiel actuel pour les licences et le site direct du casino, du transporteur ou du service public pour les détails pratiques. Vérifiez nom, catégorie et validité.
L’absence d’horaire, de frais ou de conditions ne signifie ni zéro ni garantie. Consultez la source concernée avant un paiement ou une visite. Une ancienne mention peut rester en ligne après un changement.
Une idée reçue fréquente : La taxe de l’opérateur et la situation fiscale du joueur diffèrent.
Pour une question ou une plainte, notez l’opérateur exact, le domaine, la date et la transaction ou règle concernée. Conservez conditions et échanges. Ne partagez jamais de mots de passe ni de données de paiement complètes dans un message public.
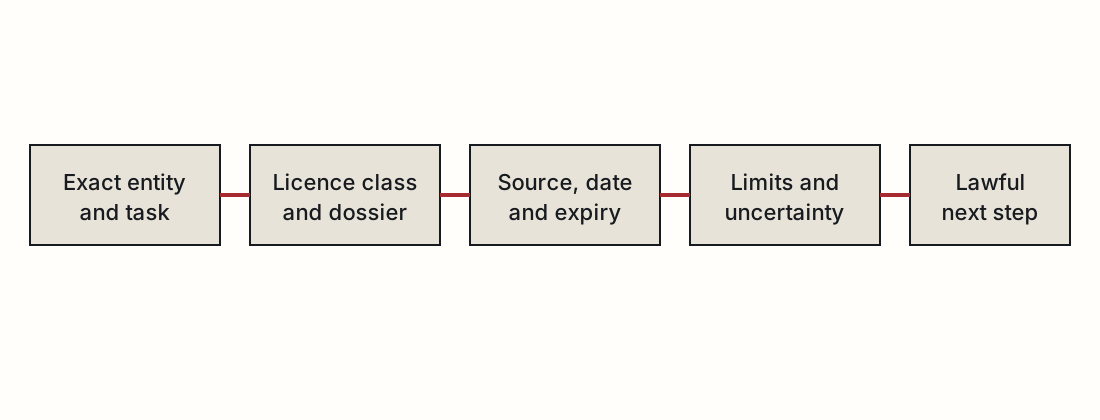
| Vérification | Explication |
|---|---|
| Source officielle applicable | Identifiez exploitant, organisateur ou autre redevable. |
| Entité ou catégorie exacte | Utilisez l’administration régionale compétente et le droit actuel. |
| Échéance et date de contrôle | Demandez un conseil qualifié pour un cas individuel. |
| Incertitude et prochaine autorité compétente | Identifiez exploitant, organisateur ou autre redevable. |
Cadre de décision fiscale belge
La Belgique n’applique pas un pourcentage unique à tout joueur, exploitant, jeu et région. Une réponse correcte commence par le rôle de la personne, le fait imposable, l’autorité compétente et la période. La taxe régionale liée à l’organisation ou à l’exploitation de certains jeux est distincte du traitement fédéral des revenus d’une personne physique. Une retenue contractuelle d’une plateforme constitue encore une autre question. Cette page fournit donc une route vers la bonne source, pas un calcul fiscal personnel.
| Question | Qui/où | Preuve à vérifier | Ne pas conclure |
|---|---|---|---|
| Taxe sur l’organisation ou l’exploitation | Région compétente ; organisateur/exploitant | Catégorie, assiette, période, taux, déclaration et source régionale | Que le joueur doit le même taux |
| Traitement personnel d’un gain reçu | Impôt fédéral sur le revenu ; faits du bénéficiaire | Caractère occasionnel ou organisé, source, montant et circonstances | Que tout gain est toujours imposable ou toujours exonéré |
| Retenue ou frais de plateforme | Conditions de l’opérateur et flux de paiement | Libellé exact, base, bénéficiaire, devise et document transactionnel | Que la retenue est un impôt belge correct |
| Situation | Étape suivante sûre | Catégorie à tester |
|---|---|---|
| Un joueur occasionnel gagne auprès d’un opérateur agréé en Belgique | Ne partez pas d’une affirmation générale selon laquelle ‘tous les gains sont exonérés’. Conservez mise, paiement, date et exploitant. Consultez l’information fédérale actuelle et demandez un avis personnel pour un montant important ou atypique. | Situation du joueur ; pas le calcul de la taxe due par l’exploitant |
| Un joueur perçoit régulièrement des sommes et organise l’activité comme un revenu | Fréquence, organisation, expertise, financement et contexte économique peuvent modifier la qualification. Le mot loisir ne constitue pas une preuve. Faites analyser les faits avant toute décision déclarative. | Revenu professionnel ou divers possible ; analyse individuelle |
| Un site en ligne retient un montant ou mentionne une ‘taxe’ | Demandez quelle taxe, quelle juridiction et quelle clause sont visées. Une retenue de l’opérateur ne prouve pas automatiquement une dette fiscale personnelle belge. | Contrat, flux de paiement et fiscalité à contrôler séparément |
| Un exploitant organise des jeux en Flandre | Consultez l’administration fiscale flamande pour le fait imposable, le taux, la déclaration, le délai et la catégorie. Utilisez la version applicable à la période concernée. | Taxe régionale due par l’organisateur ou l’exploitant |
| Un exploitant organise des jeux en Wallonie | Utilisez la procédure fiscale wallonne et son tableau de taux. Enregistrez type de jeu, période, mises ou produit brut selon l’assiette officielle ; ne transposez pas un taux flamand. | Obligation wallonne de déclaration et paiement |
| Les faits concernent Bruxelles-Capitale ou plusieurs régions | Identifiez d’abord lieu, organisateur, licence, exploitation technique et fait imposable. Ne choisissez pas automatiquement une région sur la seule résidence du joueur. | Région compétente et assiette à établir |
| Le gain ou la mise provient d’un site étranger ou non agréé | Contrôlez d’abord la légalité et l’identité de la contrepartie. Source étrangère, change, déclaration de compte et caractère professionnel peuvent soulever des questions distinctes. Une FAQ marketing n’est pas une preuve fiscale. | Licence, conformité et impôt sont des contrôles parallèles |
| Il s’agit d’une promotion, d’un bonus, cashback ou lot en nature | Conservez conditions, valorisation, exigences de jeu et transactions. Le nom commercial de l’avantage ne détermine pas seul son traitement juridique ou fiscal. | Valeur factuelle et conditions à documenter d’abord |
La compétence régionale impose de vérifier procédure, terminologie, assiette et contexte du taux pour chaque région. Un comparatif n’est fiable que si chaque ligne comporte catégorie, date d’effet et source primaire. Belgium Casino Guide n’affiche donc pas un pourcentage national intemporel. Lorsque deux sources divergent, la page la plus récente ne l’emporte pas automatiquement : il faut d’abord vérifier région, période, catégorie et assiette identiques.
Pour un exploitant, la résidence d’un joueur n’est pas nécessairement le rattachement décisif. Pour un joueur, l’emplacement d’un serveur ne suffit pas non plus à déterminer son traitement personnel. Documentez toute la chaîne : fournisseur, titulaire, organisateur, lieu physique ou numérique, bénéficiaire du paiement, joueur et période. La bonne question fiscale vient ensuite.
Le niveau un comprend administration fiscale compétente, réglementation publiée et formulaires officiels. Le niveau deux regroupe explications officielles et instructions datées. Le niveau trois est la littérature spécialisée citant clairement la source primaire. Une explication commerciale sans fondement traçable n’est qu’une piste. Chaque valeur reçoit région, catégorie, début de validité, éventuelle fin, URL et date de contrôle. Toute modification crée une nouvelle ligne ; l’ancienne reste au journal afin de ne pas recalculer une opération historique avec un nouveau taux.
Cette synthèse explique comment identifier la source compétente et la bonne question. Elle ne déclare pas qu’un montant concret est imposable, exonéré ou déductible. Pour une déclaration, activité professionnelle, compte étranger, succession ou contestation, contactez l’administration ou un fiscaliste belge qualifié avec l’ensemble des faits.
Étape suivante
Consultez les sources actuelles, utilisez le vérificateur de licence ou choisissez une région pour les détails locaux. Belgium Casino Guide n’est pas un casino et ne garantit aucun gain.
Ce guide contient des placements Luckygans signalés comme publicités et des liens commerciaux susceptibles de rémunérer l’éditeur. Le placement n’est ni un classement indépendant, ni un avis client, ni une preuve de licence belge. Les pages d’aide et EPIS restent sans publicité pour jouer.