Limites et services

Retraits et verification

Un retrait retardé peut venir du délai publié, du KYC, d’un nom différent, de la voie de paiement ou d’un contrôle formel. Rassemblez les preuves et suivez une escalade datée ; ne redéposez pas pour “débloquer” le retrait.

BelgiëInformations nationales
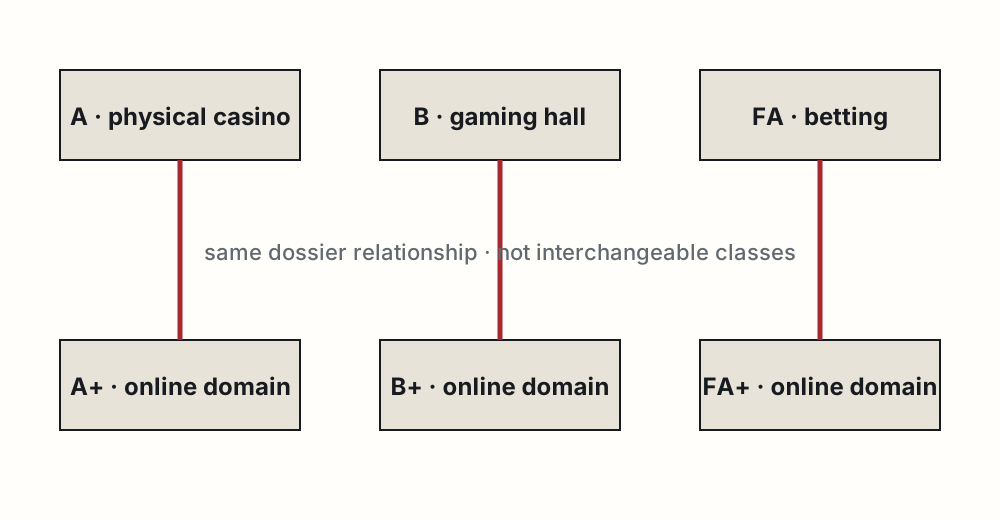
A ≠ A+Physique et en ligne séparés
21+Vérifiez les conditions d’âge
06.10.2026Date du contrôle des sources
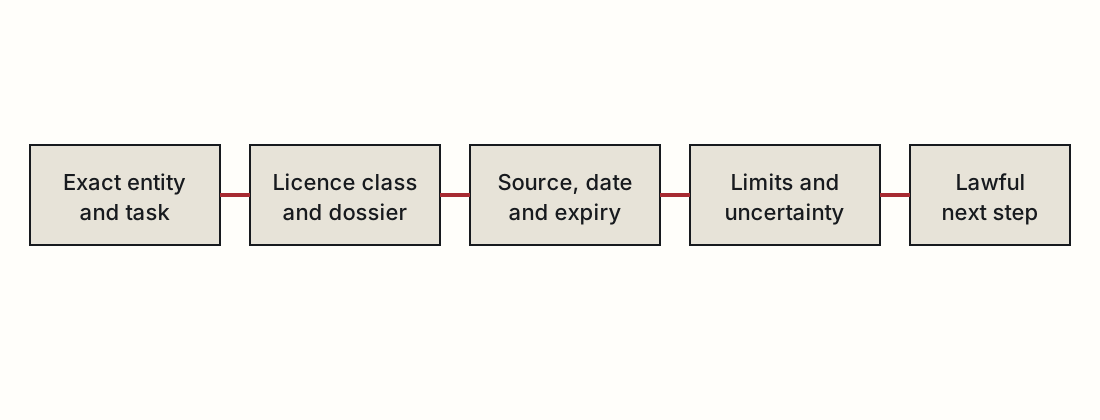
éligibilité → limite/source → aucune promesseéligibilitélimite/sourceaucune promesse
Diagramme décisionnel original — vérifiez chaque transition avec sa source et sa date.

Actualité: Revérifiez les détails variables avant usage.

Réponse directe

Ce que vous pouvez établir de manière fiable

Pour withdrawals and verification, une règle prime : vérifiez d’abord la licence belge pertinente, l’entité liée et la date de validité. Un discours commercial, un domaine .be ou une présentation professionnelle ne constituent pas une preuve.

  • Les informations sont séparées par classe de licence et par date.
  • Une inscription au registre n'est ni une recommandation ni une garantie.
  • Une publicité ne prouve pas la licence belge de la marque présentée.
Lisez attentivement les conditions

Vérifiez auprès de la source quelles règles correspondent à votre situation. Les données manquantes ne sont pas estimées.

Comment fonctionne la vérification

  1. Déterminer la bonne catégorie et le besoin utilisateur.
  2. Rechercher le dossier dans les données actuelles du régulateur.
  3. Vérifier décision, échéance, opérateur et, le cas échéant, domaine.
  4. Comparer les détails opérationnels avec une source directe.
  5. Signaler clairement les conflits et données périmées.

Comment utiliser ces informations

Utilisez ces explications pour une première comparaison et vérifiez montants, horaires et conditions auprès de la source officielle ou directe actuelle. Pour le stationnement, les transports et les visites sur la côte flamande, consultez le guide régional.

Couche de preuve pour Retraits et verification : source, catégorie et date nécessaires pour vérifier l’affirmation.

Cadre de comparaison

Vérifiez davantage que la vitesse

MéthodePreuveLimite
BancontactOpérateur + prestataireLimites, KYC, remboursement et disponibilité peuvent varier.
VirementTitulaire + traitementJours ouvrables, contrôle du nom et origine des fonds peuvent ralentir.
CarteÉmetteur + commerçantL’émetteur peut limiter ; frais et traitement doivent être vérifiés.
Portefeuille électroniqueWallet + opérateurDisponibilité, retrait, vérification et confidentialité varient.
CryptoAucune preuve de licence belge par défautVolatilité, garde, AML/KYC et risque offshore ; aucun parcours promotionnel.

Aucune vitesse, limite ou frais n’est présenté comme universel sans conditions opérateur actuelles.

Couche de décision pour Retraits et verification : comparaison sans classement, promesse de gain ni donnée produit inventée.

Explication étayée

Réponse directe à cette question

Un retrait retardé peut venir du délai publié, du KYC, d’un nom différent, de la voie de paiement ou d’un contrôle formel. Rassemblez les preuves et suivez une escalade datée ; ne redéposez pas pour “débloquer” le retrait.

Ce que cela change en pratique

  • Conservez demande, statut, conditions et échanges.
  • Transmettez les documents via un canal vérifié.
  • Escaladez avec des faits, sans accusation non prouvée.
Idée reçue fréquente

Un dépôt supplémentaire pour libérer ses fonds n’est pas une vérification normale.

Liste de contrôle avant décision

  1. Licence et domaine
  2. ID/date de demande
  3. Demande KYC
  4. Procédure de plainte

Cette liste est une aide éditoriale à la décision. Elle ne remplace pas un avis juridique, financier ou médical individuel et n’incite pas à jouer.

Vérification pratique

Que vérifier concernant retraits et verification

Commencez par la bonne source

Lisez les conditions de l’opérateur et du moyen de paiement. Vérifiez séparément montants, frais, titulaire du compte, délais, limites et documents demandés. Un dépôt rapide ne prouve pas qu’un retrait sera aussi rapide.

Que faire si une information manque ?

L’absence d’horaire, de frais ou de conditions ne signifie ni zéro ni garantie. Consultez la source concernée avant un paiement ou une visite. Une ancienne mention peut rester en ligne après un changement.

Une idée reçue fréquente : Un dépôt supplémentaire pour libérer ses fonds n’est pas une vérification normale.

Conservez les informations utiles

Pour une question ou une plainte, notez l’opérateur exact, le domaine, la date et la transaction ou règle concernée. Conservez conditions et échanges. Ne partagez jamais de mots de passe ni de données de paiement complètes dans un message public.

Liste de contrôle pour ce sujet
VérificationExplication
Licence et domaineConservez demande, statut, conditions et échanges.
ID/date de demandeTransmettez les documents via un canal vérifié.
Demande KYCEscaladez avec des faits, sans accusation non prouvée.
Procédure de plainteConservez demande, statut, conditions et échanges.

Laboratoire de décision avec exemple chiffré

Décomposer une demande de retrait du solde à la valeur bancaire reçue avant de comparer

1. Définir l’unité

Traitez demande, revue, approbation, envoi et réception comme cinq horodatages. Sinon, plusieurs événements deviennent un seul mot commercial et une première étape rapide peut masquer une dernière étape lente ou limitée. Pour chacun, consignez montant ou statut, heure, partie responsable et source. La comparaison n’est valide qu’avec la même unité et la même fenêtre.

2. Conserver les bonnes informations

Conservez origine du solde, statut KYC, méthode, limite, frais, délai et journal. Un logo ou une publicité courte ne remplace aucune condition complète. Vérifiez la version belge et la date. Une ancienne page peut éclairer un accord passé, sans prouver les règles actuelles. Gardez une copie avant de décider, afin qu’une modification ultérieure ne devienne pas votre seul souvenir de l’accord.

3. Interroger le bon interlocuteur

Un écart apparaît par exemple lorsque la demande est approuvée mais prestataire ou banque ne montre pas la réception. Ne posez pas la même question générale à tous. L’opérateur explique le compte, le prestataire l’ordre de paiement et la banque la somme reçue. Donnez la référence de l’étape concernée. Un écart non résolu invite à demander davantage, pas à choisir une explication au hasard.

4. Travailler un exemple vérifiable

Exemple : une demande de 120 €, 5 € de frais publiés et 115 € reçus. Le calcul ou la conclusion correcte est : ratio net 95,83 % ; durée mesurée jusqu’à réception réelle. Il s’agit d’un scénario pédagogique, pas d’une affirmation opérateur ni d’une prévision. Ne remplacez les chiffres qu’avec des conditions complètes et indiquez devise, base, arrondi, frais et date. Un titre sans ces entrées n’est pas comparable.

5. Reconnaître le signal rouge

Un signal d’alerte direct est exiger un nouveau dépôt uniquement pour « libérer » le retrait. Interrompez l’action, conservez la page ou le message et vérifiez le domaine dans un registre ouvert indépendamment. N’utilisez pas le lien d’un message inattendu pour vous reconnecter. Le signal ne prouve pas seul une infraction précise, mais suffit pour suspendre l’action et ne plus transmettre de données sensibles.

6. Rendre un litige reproductible

Pour une plainte, réunissez identifiant, journal du solde, avis KYC, changements de statut et montant reçu. Rédigez une chronologie avec solution demandée et laissez une possibilité raisonnable de réponse écrite avant l’escalade appropriée. Ne publiez jamais numéro complet, document d’identité, code de sécurité ou donnée médicale. Conservez les originaux localement et ne transmettez que le nécessaire au destinataire compétent.

7. Distinguer paiement et autorisation

Une limite essentielle est : une vitesse moyenne annoncée ne garantit aucun délai individuel. Vérifiez domaine exact, titulaire et catégorie du produit. Une application connue, un beau site ou un paiement réussi ne remplacent pas cette vérification. En cas de doute, consultez le registre officiel et suspendez l’action. Un contrat doit être clair, mais des conditions claires ne rendent pas licite un produit non autorisé.

8. Choisir l’étape suivante

L’étape sûre est : conserver les conditions et terminer la vérification légitime avant escalade. Fixez à l’avance limites d’argent et de temps et considérez l’arrêt comme résultat valable. En cas de poursuite des pertes, dissimulation, stress ou emprunt, la comparaison n’est plus la bonne tâche : utilisez limites, EPIS et aide professionnelle. Cette page aide à décider ; elle ne constitue ni conseil individuel ni incitation à jouer.

9. Tester la sensibilité de l’exemple

Dans l’exemple, modifiez une seule entrée à la fois : montant, frais, contribution, limite ou durée. Notez si la conclusion sur une demande de retrait du solde à la valeur bancaire reçue change réellement. Le résultat « ratio net 95,83 % ; durée mesurée jusqu’à réception réelle » ne vaut que pour les hypothèses citées. Doubler le montant ne double pas automatiquement vitesse, adéquation ou valeur retirable ; coûts fixes et proportionnels réagissent différemment. Un outil responsable affiche donc entrées, formule, arrondi et variable manquante avec le résultat.

10. Comparer des situations équivalentes

Comparez demande, revue, approbation, envoi et réception comme cinq horodatages pour le même pays, la même devise et la même période. Un tarif étranger ou une autre voie de paiement ne vaut pas forcément pour votre compte. Vérifiez que frais fixes et proportionnels portent sur le même montant. Si une condition essentielle manque, aucun gagnant fiable ne peut être désigné. Un dépôt supplémentaire n’est pas nécessaire pour compléter une comparaison incertaine.

11. Identifier la date de l’accord

Frais, limites et disponibilité peuvent changer. Regardez la date de votre opération et les conditions alors applicables. Un nouveau tarif sur le site n’explique pas automatiquement un débit antérieur. En cas d’écart, demandez quelle version est utilisée et depuis quand. Gardez la confirmation de l’opération avec les conditions : la page actuelle et votre accord passé peuvent répondre à des questions différentes.

12. Ne pas laisser un calcul fixer le budget

L’exemple une demande de 120 €, 5 € de frais publiés et 115 € reçus aide à comprendre les conditions. La conclusion ratio net 95,83 % ; durée mesurée jusqu’à réception réelle ne prédit aucun résultat de jeu. Un pourcentage de frais plus favorable ne rend pas une somme supérieure raisonnable pour vous. Fixez d’abord vos limites d’argent et de temps, puis comparez à l’intérieur. L’argent du loyer, des charges, de l’épargne ou des dettes ne devient pas disponible parce qu’un tableau paraît avantageux.

13. S’arrêter si la question reste sans réponse

Suspendez l’action si l’entité ou les conditions restent ambiguës, ou si exiger un nouveau dépôt uniquement pour « libérer » le retrait. Demandez une explication écrite sans poursuivre les paiements. Sans réponse, vous pouvez décider de ne pas continuer. L’étape pratique est : conserver les conditions et terminer la vérification légitime avant escalade. En cas de stress, d’emprunt ou de poursuite des pertes, la suite adaptée n’est pas un nouveau produit mais une pause, des limites plus basses ou une aide professionnelle.

Contrôle des affirmations pour ce sujet
QuestionPreuve requiseRésultat si preuve absente
L’entité est-elle correcte ?Titulaire, domaine exact et ligne de licenceNe pas promouvoir ; contrôle manuel
La comparaison est-elle équivalente ?demande, revue, approbation, envoi et réception comme cinq horodatagesReformuler ; ne désigner aucun gagnant
Le chiffre est-il actuel ?Version de première partie et dateIndicateur d’incertitude ou retrait
Ces règles concernent-elles votre situation ?Domaine, produit, pays et conditions exactsNe pas payer avant clarification

Revérifiez les conditions avant une nouvelle opération. Un paiement antérieur ne confirme pas automatiquement les règles d’un retrait ultérieur.

Retrait retardé : étapes et interlocuteurs

Retrait et vérification : comprendre où la demande attend

Un délai peut venir du compte de jeu, du prestataire de paiement ou de la banque destinataire. Commencez par identifier l’étape, plutôt que comparer votre demande à une durée annoncée dans une publicité. Les mots « rapide », « traité » et « instantané » peuvent désigner des moments différents. Un dossier simple, avec montant, numéro de demande et dates, aide à poser la bonne question sans transmettre inutilement vos données personnelles.

1. Le solde affiché est-il réellement retirable ?

Le total montré dans le compte peut réunir plusieurs catégories : argent versé, gains, somme déjà réservée pour une demande ou ancien solde promotionnel. Demandez le détail du montant retirable et le motif d’une différence. Ne considérez pas un chiffre de la page d’accueil comme une confirmation de la somme qui sera envoyée. Si une condition est invoquée, demandez sa version applicable et la date à laquelle vous l’avez acceptée. Aucun nouveau dépôt ne doit servir de simple test pour faire apparaître le bouton de retrait.

2. La demande existe-t-elle, ou le formulaire a-t-il échoué ?

Vérifiez si un numéro ou une confirmation de demande existe. Une erreur de formulaire n’est pas un retrait en attente. Gardez une capture du message et notez l’heure, le montant, la méthode et l’appareil utilisé. Si la demande apparaît deux fois, ne multipliez pas les tentatives sans savoir laquelle est active. Demandez au support de confirmer l’identifiant du dossier à suivre. Le but est d’obtenir un statut précis, pas de modifier sans cesse la méthode et créer davantage de demandes contradictoires.

3. Un document manque-t-il à la vérification ?

Une vérification d’identité et une question sur l’origine des fonds ne portent pas sur le même objet. Pour chaque document demandé, faites préciser la catégorie, la période, le motif et le canal de dépôt. Une liste générale « envoyez vos documents » est moins utile qu’une explication du champ manquant. Si un nom a changé ou si une carte a été remplacée, expliquez la situation avec les justificatifs nécessaires plutôt que créer un autre compte.

Ouvrez le compte depuis l’adresse vérifiée et utilisez sa procédure sécurisée. Ne transmettez jamais mot de passe bancaire, code personnel ou accès à distance à votre appareil. Demandez avant masquage quelles données doivent rester visibles : retirer une information requise peut produire un nouveau refus, tandis qu’envoyer des pages entières sans nécessité expose davantage votre vie privée. Conservez la confirmation de dépôt et la réponse reçue, pas seulement la photo du document.

4. Que signifie « approuvé » ?

Une approbation peut confirmer la décision de l’opérateur sans prouver que l’ordre a déjà été remis à la banque. Posez trois questions distinctes : le retrait est-il approuvé, quand a-t-il été envoyé et quelle référence permet de suivre l’envoi ? Si le support répond avec une durée générique, demandez depuis quelle étape elle est calculée. Ne comptez pas automatiquement les jours ouvrables de la banque depuis la création du formulaire si l’envoi n’a pas encore eu lieu.

Pour un transfert instantané réussi, la BCE décrit une disponibilité des fonds chez le prestataire destinataire en dix secondes. Ce mécanisme ne supprime pas le traitement préalable de l’opérateur. Une annonce de « retrait instantané » doit donc préciser quelles étapes elle inclut. Définition officielle du paiement instantané.

5. Le paiement est envoyé mais la banque ne le trouve pas

Demandez date d’envoi, montant net, devise, méthode et référence de paiement. Transmettez ces éléments à la banque destinataire en précisant qu’il s’agit d’un versement attendu. Si le prestataire annonce un retour, demandez où les fonds ont été retournés et quel statut apparaîtra dans le compte. Évitez de conclure que l’argent a disparu sur la seule base d’un écran de l’opérateur. La confirmation de réception ou de retour doit venir de l’interlocuteur qui gère cette étape.

Pour un compte bancaire fermé ou une carte remplacée, demandez une procédure écrite. Ne renseignez pas arbitrairement le compte d’un proche pour accélérer le dossier. Une voie alternative doit être acceptée et liée à votre identité. Si plusieurs personnes partagent le même nom, la référence de la demande et les données de compte vérifiées restent importantes ; le nom seul ne permet pas de suivre le paiement.

6. Comparer le montant demandé et le montant reçu

Conservez le montant brut et le montant net. Exemple fictif : 120 € demandés, 5 € de frais annoncés et 115 € reçus. L’écart s’explique arithmétiquement, mais il faut encore vérifier que les frais correspondent aux conditions applicables. Si la réception se fait dans une autre devise, isolez conversion et frais ; ne qualifiez pas toute différence de retenue du casino. Demandez qui a facturé chaque coût : opérateur, intermédiaire ou banque. Cet exemple n’indique aucune tarification actuelle d’un établissement.

7. Préparer une relance qui obtient une réponse utile

Une relance efficace peut tenir en quelques lignes : « Demande numéro …, créée le …, montant …, méthode …, dernier statut … . Merci de préciser l’étape actuelle, le motif du blocage et la prochaine action attendue. Si l’envoi a eu lieu, merci d’indiquer la date et la référence. » Ajoutez les documents déjà transmis et leur date, sans les republier à chaque message. Demandez le numéro du ticket et gardez les réponses dans l’ordre chronologique.

Si la durée publiée est dépassée, joignez la règle que vous avez lue. Si le support réclame un document supplémentaire, demandez ce qui manque exactement et si les précédents envois ont été reçus. Les échanges écrits permettent de distinguer une réponse automatique d’une décision appliquée à votre demande. Un témoignage d’un autre joueur peut signaler une question à poser, mais ne confirme pas la cause de votre propre retard.

8. Quand passer à une plainte formelle ?

Utilisez la procédure de plainte de l’opérateur si une relance précise ne résout pas le problème ou si une décision motivée reste contestée. Présentez une chronologie, les clauses pertinentes et la solution demandée. Pour une question de licence ou de réglementation, consultez le canal de la Commission des jeux de hasard ; pour une question bancaire, commencez par la banque. Une autorité de contrôle ne garantit pas à elle seule le remboursement individuel et un médiateur financier ne traite pas nécessairement la décision de jeu.

En cas de paiement suspect ou de coordonnées bancaires divulguées, n’attendez pas la fin d’un échange commercial avant de prévenir la banque. Le SPF Économie conseille également la police en cas d’argent disparu et distingue les démarches auprès de ConsumerConnect et d’Ombudsfin pour les litiges financiers. Conseils officiels pour les paiements frauduleux.

Ce qu’il ne faut pas faire pour accélérer un retrait

Ne poursuivez pas le jeu pour « prouver l’activité » du compte. N’effectuez pas un dépôt supplémentaire pour libérer un montant déjà demandé. Ne payez pas un intermédiaire non identifié qui promet une récupération garantie. Ne partagez pas vos codes avec un prétendu conseiller. Un retrait en attente n’est pas une raison d’augmenter votre exposition ni de céder au message « dernière chance ». Si le stress du dossier entraîne de nouvelles mises, faites une pause et utilisez les outils d’aide.

Pour approfondir : identité et origine des fonds, comparaison des paiements, préparer une plainte et aide et limites.

Sources de cette explication complémentaire consultées le 7 octobre 2026. Les calculs sont fictifs ; les conditions de retrait, frais et méthodes propres à un opérateur n’ont pas été testés ici.
Situations pratiques

Cas particuliers : suivre un retrait sans ajouter de risque

Ces exemples décrivent des questions de décision, pas des conditions testées chez un opérateur. Les montants et événements présentés comme exemples sont fictifs.

Carte remplacée entre le dépôt et le retrait

Imaginez une carte arrivée à expiration après une première opération. Le compte de jeu présente encore ses derniers chiffres, mais vous disposez désormais d’une autre carte. Demandez si la procédure prévoit un remboursement de l’opération initiale, un virement ou une autre voie. Le renouvellement ne doit pas être traité en ajoutant au hasard une carte de remplacement. Identifiez la demande concernée et expliquez la date du changement.

Avant d’envoyer un justificatif, demandez les éléments nécessaires et le canal confirmé. Une photographie complète ne doit pas être transmise à une adresse trouvée dans un message inattendu. Si la banque indique que l’ancienne référence reste utilisable pour un remboursement, faites relier cette réponse à la procédure de l’opérateur. Ce scénario ne confirme aucune politique de carte : il montre les questions à résoudre avec les deux interlocuteurs.

Compte bancaire joint et noms différents

Un compte joint peut présenter plusieurs titulaires tandis que le compte de jeu affiche un seul nom. Demandez quel document permet de confirmer votre présence parmi les titulaires et quelle écriture du nom est attendue. Une différence d’accent, de nom d’usage ou de nom après mariage mérite une explication, pas la création d’un nouvel utilisateur. Vérifiez aussi si les coordonnées que vous avez saisies correspondent au compte réellement destinataire.

Ne remplacez pas cette démarche par les coordonnées d’un proche qui possède un nom plus simple à saisir. La disponibilité d’un autre compte ne prouve pas qu’il soit une destination admise. Gardez la demande écrite et l’accord sur la voie retenue. Si les documents sont refusés, faites préciser le champ problématique plutôt que renvoyer sans modification le même dossier plusieurs fois.

Document déjà envoyé, puis demandé de nouveau

Commencez par retrouver confirmation de dépôt, date et catégorie du document. Demandez si le précédent envoi a été reçu, s’il était lisible et quel élément manque. « Document incorrect » peut concerner une page absente, une période ou une discordance ; sans détail, vous ne savez pas ce qu’il faut corriger. N’envoyez pas automatiquement davantage de pièces personnelles pour essayer de deviner l’attente.

Une liste courte peut aider : pièce demandée, première date d’envoi, réponse obtenue et correction sollicitée. Demandez au support de confirmer la liste complète restant nécessaire et le statut après réception. N’affirmez pas que toute nouvelle demande est frauduleuse, mais refusez de partager codes bancaires ou accès à distance. Les besoins de document doivent rester liés à une explication et à un canal vérifié.

Origine des fonds pour un revenu irrégulier

Si vos revenus proviennent de plusieurs périodes ou sources, demandez quelle opération et quelle période doivent être expliquées. Une question sur un transfert précis ne porte pas nécessairement sur l’intégralité de votre vie financière. Faites préciser les catégories de justificatifs acceptées avant de sélectionner un document. Ce guide ne décide pas quelles pièces seront suffisantes dans un dossier individuel et n’invente pas une dispense de contrôle.

Préparez une description factuelle de la chaîne : origine, compte de réception et transfert concerné. Demandez si des informations sans rapport peuvent être masquées avant de modifier la pièce. N’envoyez pas de document falsifié pour simplifier l’explication. Si le canal ne paraît pas sûr, interrompez l’envoi et vérifiez auprès du contact habituel. Gardez une liste des documents transmis pour ne pas multiplier inutilement les copies.

Une partie de la somme arrive, pas le total demandé

Rapprochez les demandes et les versements ligne par ligne. Exemple fictif : une demande de 300 € produit deux versements attendus de 150 €, mais un seul apparaît. Demandez si la seconde partie a réellement été envoyée, avec sa référence et sa date. Une limite de transaction ou un fractionnement supposé ne suffit pas à expliquer l’absence ; la règle et le suivi doivent être confirmés.

Ne confondez pas un paiement partiel avec des frais. Conservez montant brut, éventuelle retenue annoncée et chaque montant reçu. Si une somme est remise sur le solde du compte de jeu, demandez le motif du retour et la procédure restante. Le tableau chronologique permet de voir ce qui est encore dû sans additionner un même montant à la fois dans le compte et sur la banque.

Retour du virement ou coordonnées incorrectes

Lorsqu’un interlocuteur parle de paiement retourné, demandez quelle partie a constaté le retour et quelle référence l’identifie. Vérifiez les coordonnées enregistrées, le nom du destinataire et la devise. Un statut retourné sur le compte de jeu n’indique pas nécessairement que la somme est déjà de nouveau disponible ; il faut connaître le prochain traitement prévu. Évitez de soumettre immédiatement une nouvelle demande identique.

Après identification de la cause, faites confirmer la correction et la voie de renvoi avant d’autoriser la suite. Ne modifiez pas plusieurs paramètres en même temps si vous pouvez résoudre un seul champ erroné. Conservez ancienne et nouvelle référence afin que le support ne confonde pas les opérations. Pour un compte fermé, demandez à la banque et à l’opérateur la procédure applicable, sans supposer un délai universel.

Solde réservé pendant une opération encore ouverte

Si le solde ne correspond plus au montant attendu, demandez une ventilation : disponible, réservé pour retrait, engagé dans une opération ou autre catégorie. Ne déduisez pas une perte ou une confiscation d’un seul total. Une opération encore ouverte doit être reliée à son identifiant, à sa règle de règlement et à son état. Le guide ne confirme pas que tous les jeux réservent les fonds de la même façon.

Demandez ce qui doit se terminer avant de calculer le montant retirable, sans effectuer de nouvelles mises pour forcer un résultat. Gardez l’historique pertinent et la réponse expliquant le rapprochement. Si l’opérateur applique une correction, demandez quels événements et quelles clauses la justifient. Une explication chiffrée vaut mieux qu’une invitation générale à continuer à utiliser le compte.

Retrait en cours lorsque vous fermez ou bloquez le compte

Indiquez que vous souhaitez traiter le solde restant et le dossier de retrait sans reprendre le jeu. Demandez quel canal restera accessible pour le suivi, quelles demandes sont déjà actives et comment recevoir la décision. La fermeture de l’accès à une interface ne doit pas vous pousser à créer un nouveau compte pour retrouver un message. Conservez avant l’arrêt les références et coordonnées utiles, sans retarder une démarche de protection nécessaire.

Si une réponse vous invite à rejouer pour gérer la demande, clarifiez par écrit que votre besoin est uniquement administratif. La page EPIS et les ressources d’aide expliquent les voies de protection ; le support de paiement doit préciser le suivi financier. Ce scénario n’établit pas un délai ou un droit individuel au remboursement. Il distingue le traitement d’un dossier existant d’une reprise d’activité que vous ne souhaitez pas.

Dates, fuseaux horaires et jours ouvrables

Dans votre chronologie, conservez l’heure affichée et précisez si le compte indique un fuseau. Une demande créée tard un soir peut sembler porter deux dates différentes dans les outils de suivi. Demandez le point de départ exact du délai annoncé. Si les conditions parlent de jours ouvrables, utilisez cette unité ; si elles parlent d’heures, ne la remplacez pas par une autre sans explication.

Séparez temps de contrôle et temps d’envoi. Le fonctionnement bancaire instantané expliqué plus haut n’est pas la promesse d’une décision instantanée sur le compte. Pour éviter les calculs trompeurs, consignez création, réception des pièces, approbation, envoi et réception du montant. Une case inconnue reste inconnue : ne remplissez pas la date de départ avec une estimation afin de pouvoir annoncer un dépassement certain.

Support automatique : obtenir une réponse sur votre demande

Si vous recevez toujours la même réponse générale, recentrez la question sur une information vérifiable. « Merci de confirmer si la demande numéro … attend un document, une décision ou un envoi » appelle une autre réponse que « où est mon argent ? ». Citez la dernière réponse, sa date et ce qui reste sans explication. Demandez le numéro du ticket et le service auquel le dossier a été transmis.

Gardez un fil principal au lieu d’ouvrir de nombreux tickets contenant des versions différentes. Si vous devez changer de canal, donnez la référence précédente. Une longue liste de reproches peut masquer la demande concrète ; une chronologie accompagnée de trois questions facilite le traitement. L’objectif n’est pas de croire toute réponse automatique, mais d’obtenir une décision identifiée et une prochaine étape compréhensible.

Faire vérifier une retenue sans publier vos documents

Pour demander une explication, relevez clause invoquée, calcul de la retenue et événements utilisés. Une capture masquée peut montrer l’écart sans divulguer le numéro complet de votre compte. Gardez les originaux privés et transmettez les pièces nécessaires seulement au destinataire compétent. Une discussion sur un forum peut vous aider à formuler une question, mais ne remplace pas une décision sur votre dossier.

Demandez si le calcul traite un remboursement, des frais, une correction ou un solde non convertible. Ces catégories ne doivent pas être réunies sous le seul mot retenue. Si vous contestez la réponse, présentez le calcul alternatif et les conditions sur lesquelles il repose. Évitez une accusation de fraude fondée uniquement sur un résultat que vous n’avez pas encore pu reconstituer.

Un tiers propose une récupération contre paiement

Une personne qui découvre votre plainte publique peut promettre de récupérer la somme en échange d’un acompte ou d’informations de connexion. Ne lui donnez ni mot de passe ni accès à distance. La connaissance du nom de l’opérateur ou du montant publié ne prouve aucune compétence. Vérifiez indépendamment identité, rôle et canal avant de partager le moindre document. Une promesse de récupération garantie ne résout pas l’incertitude du dossier initial.

Si vous avez déjà divulgué des données bancaires ou effectué un paiement suspect, contactez la banque et suivez les indications officielles contre la fraude citées dans cette page. Conservez messages et références sans continuer à négocier avec le tiers. Le traitement d’un retrait reste distinct d’une nouvelle transaction destinée à payer une récupération. Vous pouvez préparer une plainte et demander de l’aide sans ajouter une seconde exposition financière.

Couche d’action pour Retraits et verification : parcours vérifiable vers la source, l’outil et l’étape suivante sûre.

Étape suivante

Continuez avec des preuves, pas des promesses

Consultez les sources actuelles, utilisez le vérificateur de licence ou choisissez une région pour les détails locaux. Belgium Casino Guide n’est pas un casino et ne garantit aucun gain.

Transparence commerciale

Ce guide contient des placements 22Bet signalés comme publicités et des liens commerciaux susceptibles de rémunérer l’éditeur. Le placement n’est ni un classement indépendant, ni un avis client, ni une preuve de licence belge. Les pages d’aide et EPIS restent sans publicité pour jouer.

Choisir la prochaine étape

Vérifiez avant de continuer

Publicité · 21+

Découvrez le catalogue de 22Bet

Machines à sous et jeux en direct : consultez le catalogue et les règles.

Voir les jeux ↗Aucune licence belge ni offre de bonus confirmée. Jouer peut entraîner des pertes financières ; aucun gain n’est garanti.